del 1
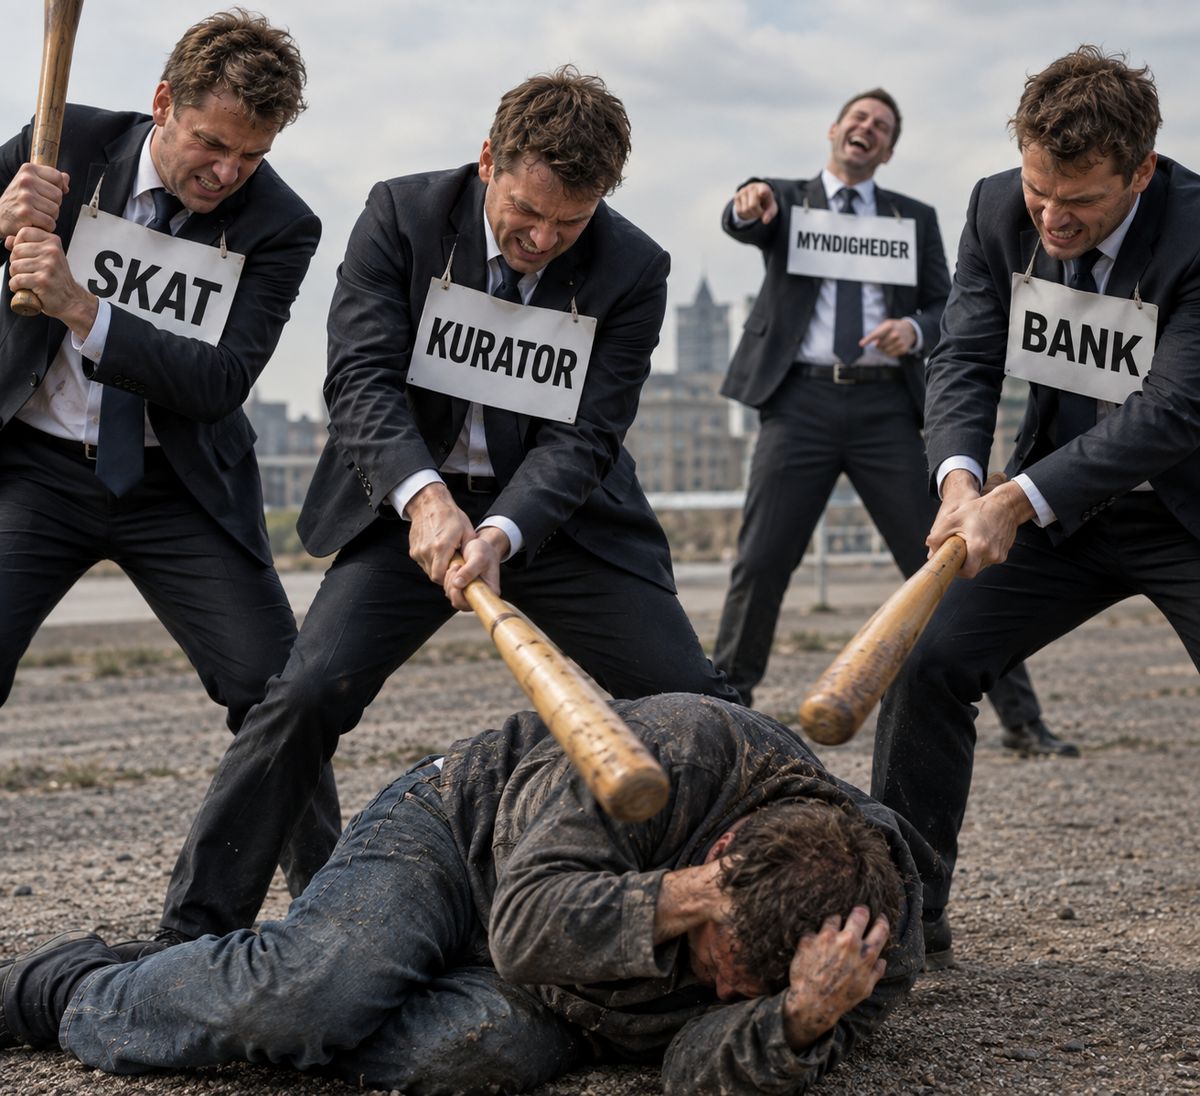
Når myndighederne bryder loven – og borgeren bliver prygelknabe for deres inkompetence
Det danske konkurs- og skattesystem er bygget på klare juridiske skillelinjer:
Et ApS er en selvstændig juridisk enhed.
Et enkeltmandsfirma er identisk med personen.
En personlig konkurs er en økonomisk proces – ikke en total overgivelse af privatliv, data eller rettigheder.
Men i den sag, vi nu afdækker, har både kuratorer, SKAT og banken tilsidesat disse grundprincipper i en grad, der rejser spørgsmål om myndighedsmisbrug, ulovlig forvaltning og direkte brud på GDPR.
---
1. Ulovlig udlevering af kontoudtog – bankens første brud
Banken har udleveret kontoudtog fra et enkeltmandsfirma til en kurator, der ikke havde hjemmel til at modtage dem.
Det er et brud på:
- Bankens tavshedspligt
- GDPR artikel 6 og 9
- Finanstilsynets bekendtgørelser om kundedata
Det er ikke en “fejl”.
Det er en ulovlig handling, der har sat en kædereaktion af myndighedsfejl i gang.
---
2. Kuratorer der blander økonomier sammen – et juridisk mareridt
Kurator A (personlig konkurs) og kurator B (ApS-konkurs) har begge behandlet kontoudtoget som om:
- ApS’ets økonomi = borgerens privatøkonomi
- Enkeltmandsfirmaets konto = ApS’ets konto
- Transaktioner før ejerskab = borgerens ansvar
- Beløb beskattet af SKAT = beløb der skal tilbagebetales til konkursboet
Det er juridisk nonsens.
Det strider mod:
- Konkurslovens § 32, § 33 og § 100
- Selskabslovens § 1 og § 4
- Grundlæggende principper om retsbeskyttelse og legalitetsprincippet
Når kuratorer begynder at kræve de samme penge tilbage, som SKAT allerede har beskattet, er vi ude i det mest absurde:
> Man kan ikke både blive beskattet af et beløb og samtidig skylde det som et aktiv til et konkursbo.
Det er enten indtægt eller tilbagebetalingskrav.
Det kan aldrig være begge dele.
---
3. SKATs fejlagtige beskatning – et brud på skatteforvaltningsloven
SKAT har beskattet borgeren af:
- Omsætning i et ApS, borgeren aldrig ejede
- Moms, borgeren aldrig har opkrævet
- Indtægter, borgeren aldrig har haft rådighed over
Det er en overtrædelse af:
- Skatteforvaltningsloven § 20 og § 21
- Momsloven § 3 og § 4
- Forvaltningslovens § 24 om begrundelsespligt
Det er ikke bare inkompetent.
Det er ulovligt.
---
4. Dobbeltkrav – den mest alvorlige fejl
Når SKAT og kuratorer begge kræver de samme penge, er det ikke en “misforståelse”.
Det er:
- Dobbeltbeskatning
- Dobbeltkrav
- Brud på proportionalitetsprincippet
- Brud på god forvaltningsskik
Det er en praksis, der ikke kan overleve en eneste dag i en domstol.
---
5. Konsekvensen: Borgeren bliver prygelknabe for myndighedernes rod
Borgeren står tilbage med:
- Momsopkrævning for perioder uden ejerskab
- Beskatning af omsætning der ikke er ens egen
- Tilbagebetalingskrav for de samme penge to gange
- Mistænkeliggørelse baseret på ulovligt indhentede kontoudtog
- Trusler om krav, der ikke kan holde i retten
- Et system der ikke engang kan overholde sine egne regler
Det er grotesk.
Det er uprofessionelt.
Det er uacceptabelt.
---
6. Danmark har et problem – og det starter med myndighedernes egen inkompetence
Når banker, kuratorer og SKAT tilsammen skaber en juridisk katastrofe, er det ikke borgeren, der skal stå skoleret.
Det er myndighederne.
Det er dem, der skal forklare:
- Hvorfor kontoudtog blev udleveret ulovligt
- Hvorfor ApS og privatøkonomi blev blandet sammen
- Hvorfor moms blev opkrævet før ejerskab
- Hvorfor indtægter blev beskattet uden hjemmel
- Hvorfor kuratorer kræver penge, SKAT allerede har taget
Indtil de kan det, bør ingen borger acceptere et eneste krav.
Skatunderlup.dk