Forside/Artikler/Grønne skatteincitamenter og CO2-afgift: Hvad betyder overgangsfasen for industrien?
For Erhvervselskabsskat

Grønne skatteincitamenter og CO2-afgift: Hvad betyder overgangsfasen for industrien?

Nye afgiftsmodeller træder i kraft etapevis, og virksomhederne skal forberede deres klimaregnskaber.

R
Af Redaktionen
Erhvervsredaktionen
6 min læsetid
Grønne skatteincitamenter og CO2-afgift: Hvad betyder overgangsfasen for industrien?
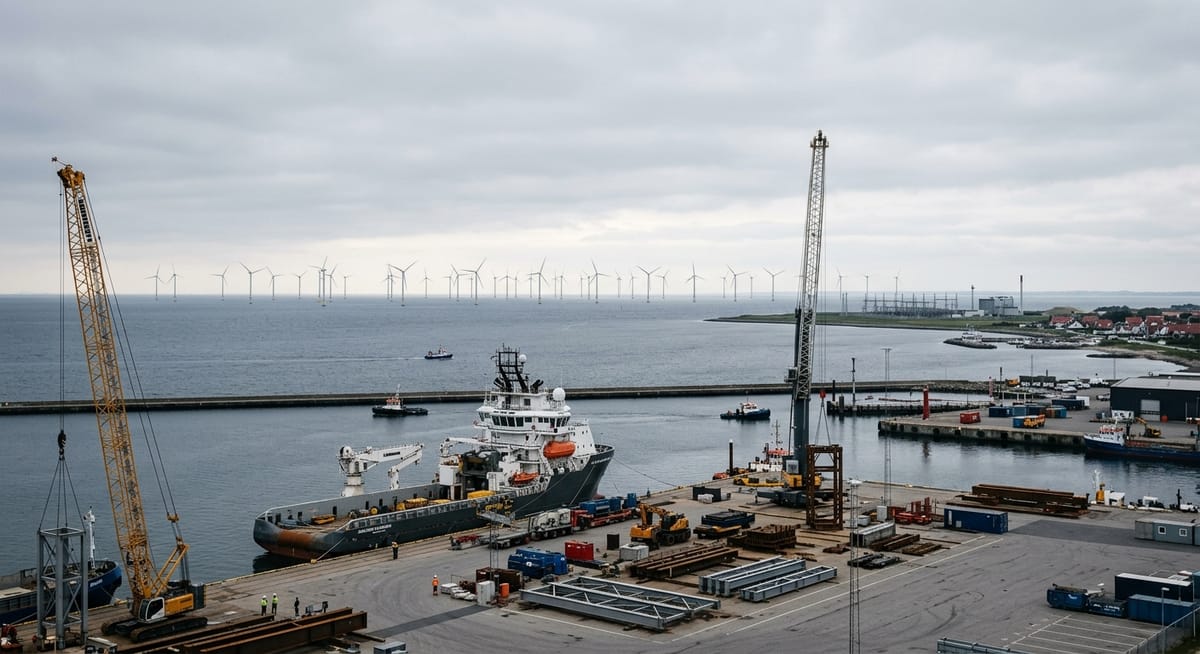
Redaktionelt arkivfoto · SkatunderlupFOTO: REDAKTIONEN

Den grønne skattereform indebærer både nye afgiftstrin og særlige kompensationsmuligheder for energiintensive erhverv.

Implementeringen af den grønne skattereform tager fart, og danske produktions- og industrivirksomheder står over for en trinvis stigning i CO2-afgiften frem mod 2030.

Investeringsvindue og fradragsmuligheder

Samtidig med afgiftsstigningerne indeholder lovgivningen en række lempelser og tilskudspuljer til energieffektivisering og omstilling til grønne energikilder. Virksomheder, der foretager dokumenterede investeringer i grøn teknologi, kan i visse tilfælde opnå forhøjede skattemæssige afskrivninger.

Det kræver dog tæt koordinering mellem tekniske data og regnskabsføring, idet dokumentationskravene over for Skatteforvaltningen er omfattende.
R
Om forfatteren

Redaktionen

Skatunderlups redaktion dækker skatteret, afgiftslove og regnskabsmæssige vilkår med fokus på retssikkerhed og saglig formidling.

Læserdebat & kommentarer

Debatsporet er midlertidigt forbeholdt verificerede faglige indlæg og redaktionelt modererede kommentarer.

Relaterede artikler

Gå til arkivet →