Forside/Artikler/Kørselsfradrag og hjemmearbejdsdage: Undgå de klassiske faldgruber i årsopgørelsen
For Privateindkomstskat

Kørselsfradrag og hjemmearbejdsdage: Undgå de klassiske faldgruber i årsopgørelsen

Flere lønmodtagere oplever efterreguleringer som følge af upræcise indberetninger om befordring.

R
Af Redaktionen
Privatøkonomisk redaktion
3 min læsetid
Kørselsfradrag og hjemmearbejdsdage: Undgå de klassiske faldgruber i årsopgørelsen
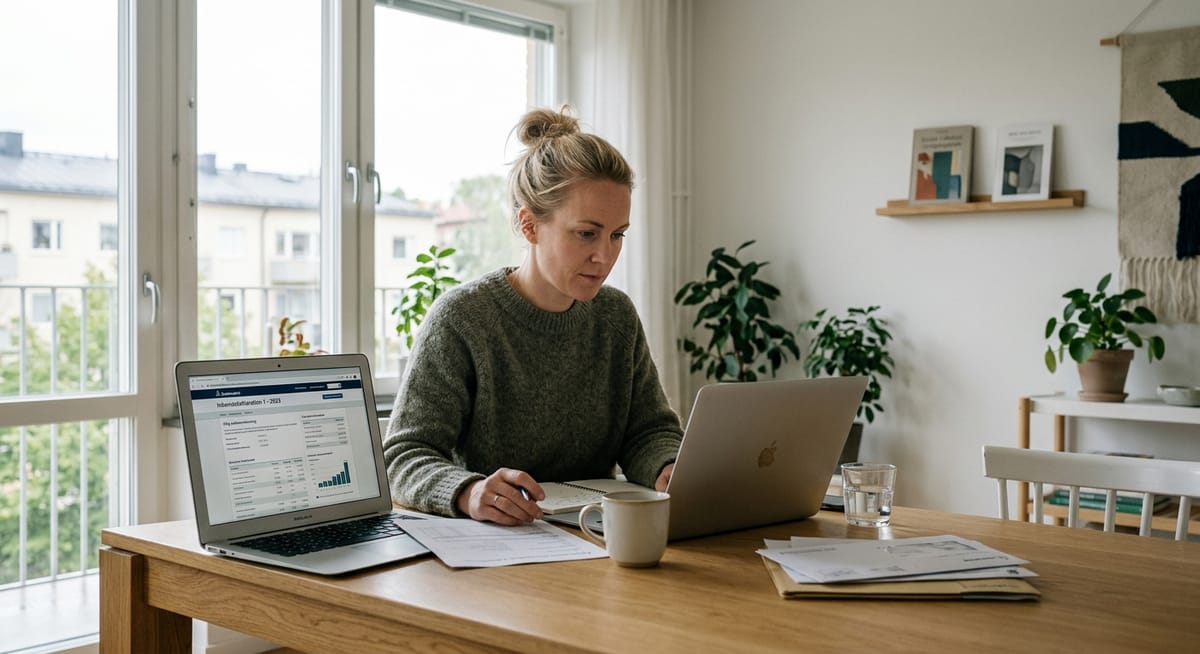
Redaktionelt arkivfoto · SkatunderlupFOTO: REDAKTIONEN

Når arbejdsugen veksler mellem kontor og hjemmearbejdsplads, stilles der skærpede krav til dokumentation af de faktiske kørte kilometer.

Hjemmearbejde er blevet en integreret del af hverdagen for hundredtusindvis af danske lønmodtagere. Men den fleksible arbejdsform har også medført en markant stigning i fejl og efterreguleringer vedrørende befordringsfradraget.

Reglerne for befordring ved kombineret arbejdsuge

Befordringsfradraget (kørselsfradraget) kan kun opnås for dage, hvor der reelt er foretaget transport mellem bopæl og fast arbejdsplads. Dage tilbragt på hjemmekontoret berettiger ikke til fradrag, uanset om arbejdsgiveren har pålagt medarbejderen at arbejde hjemme.

Skattestyrelsens automatiske krydstjek har i det forgangne år opfanget tusindvis af tilfælde, hvor der var anført standardmæssigt 216 arbejdsdage uden fradrag for hjemmearbejdsdage eller ferie.

Sådan sikrer du korrekt dokumentation

For at undgå restskat og eventuelle sanktioner anbefales det, at lønmodtagere fører en enkel logbog over deres faktiske fremmødedage, særligt hvis arbejdsmønstret er uregelmæssigt.
R
Om forfatteren

Redaktionen

Skatunderlups redaktion dækker skatteret, afgiftslove og regnskabsmæssige vilkår med fokus på retssikkerhed og saglig formidling.

Læserdebat & kommentarer

Debatsporet er midlertidigt forbeholdt verificerede faglige indlæg og redaktionelt modererede kommentarer.

Relaterede artikler

Gå til arkivet →